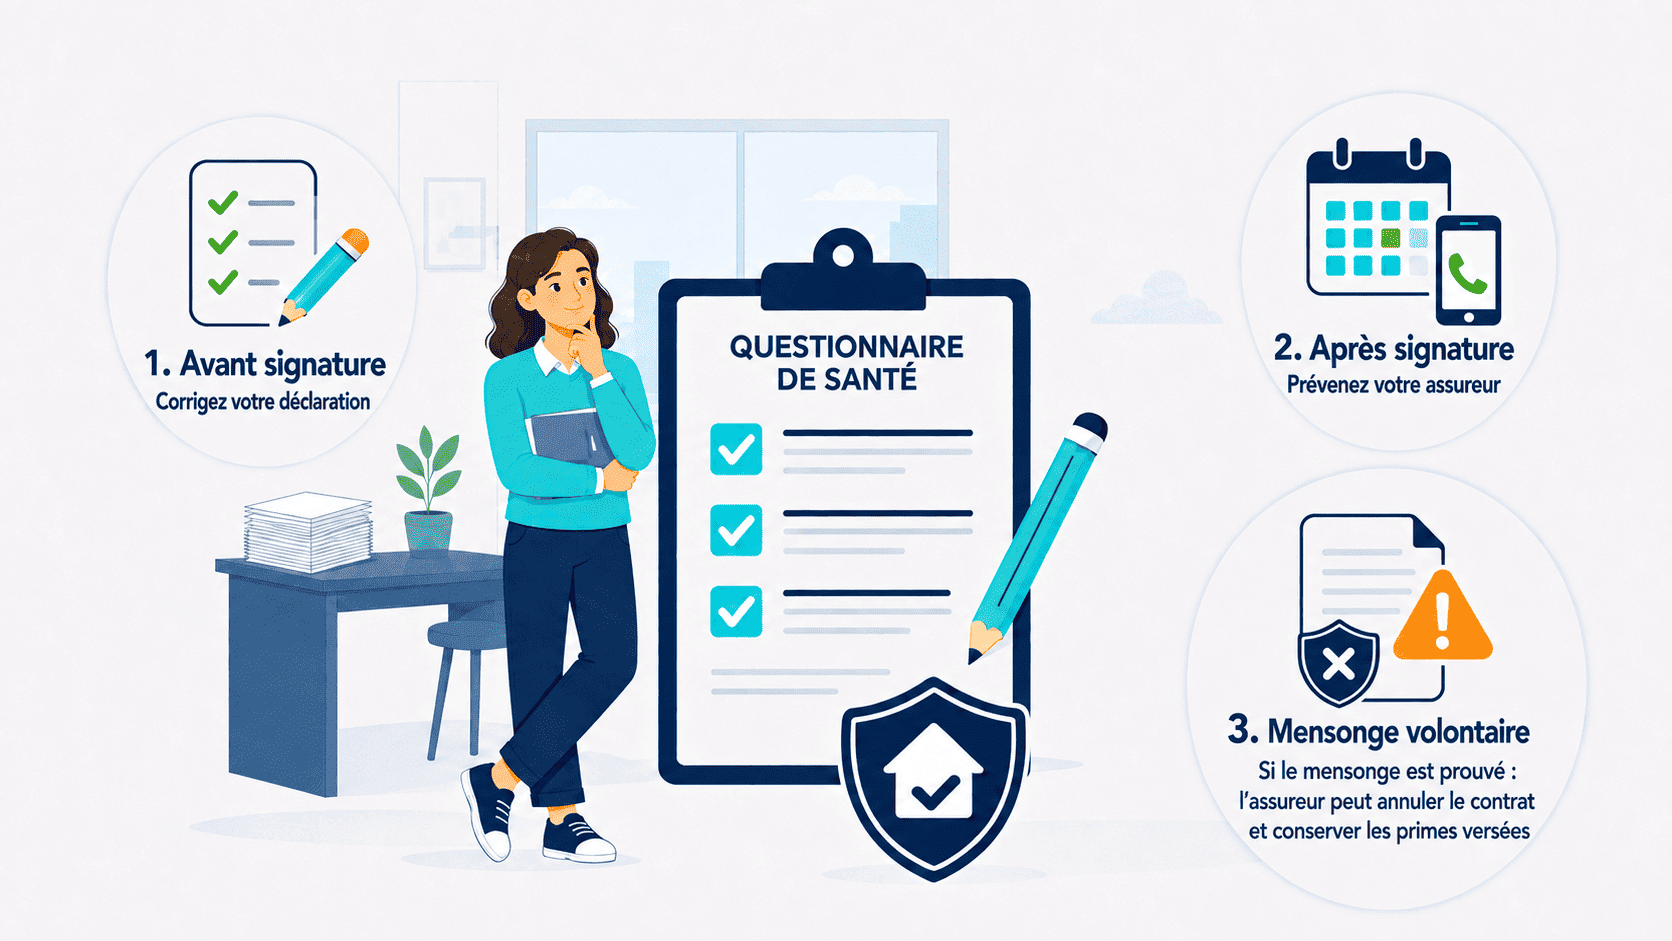
J’ai menti sur mon questionnaire de santé : deux types de mensonges
En cas de fausse déclaration non intentionnelle
La première option, c’est que vous ayez menti à cause d’un simple oubli ou parce que vous n’avez pas bien compris la question posée : on parle alors de fausse déclaration non intentionnelle.
Si votre assureur se rend compte durant le traitement de votre dossier que le risque à assurer est plus élevé que ce que vous avez déclaré, l’article L113-9 du Code des assurances mentionne qu’il peut :
réduire l’indemnité perçue si votre fausse déclaration non intentionnelle est avérée après un sinistre ;
maintenir le contrat contre une augmentation des cotisations ou bien mettre y mettre fin si la constatation se fait avant un sinistre. En cas de résiliation du contrat d’assurance, vous recevrez un courrier recommandé vous informant de la fin de votre contrat 10 jours après la réception du courrier. Vous serez remboursé pour toutes les cotisations déjà versées pour les mois où l’assurance est annulée.
Point important : si votre état de santé se dégrade en cours de crédit, votre déclaration initiale n’est pas fausse ou mensongère. La déclaration de santé concerne seulement votre état de santé au moment de la signature du contrat.
En cas de fausse déclaration intentionnelle
Là où cela se complique, c’est si vous mentez sur votre questionnaire santé en oubliant volontairement de déclarer une pathologie préexistante : c’est une fausse déclaration à l’assurance et donc une fraude. Les assurés mentent généralement pour baisser le prix de leurs cotisations ou éviter les exclusions de garanties.
Mais mentir est fortement déconseillé ! D’après l’article L113-8 du Code des assurances, votre assureur peut annuler le contrat et garder toutes les cotisations versées (comme dommages et intérêts) s’il arrive à prouver que vous avez intentionnellement menti dans votre déclaration.
Le Code des assurances précise bien que le contrat d’assurance est nul lorsque le mensonge de l’assuré modifie la couverture du risque pour lequel la compagnie d’assurance s’était initialement engagée.
De plus, le contrat d’assurance est nul, même si le sinistre n’a aucun rapport avec le problème de santé dissimulé (par exemple, si l’assureur découvre que vous fumez alors que vous êtes hospitalisé pour un accident de voiture).
Faux questionnaire de santé : quelles conséquences ?
Votre compagnie d’assurance utilise vos réponses dans le questionnaire de santé pour estimer le montant de votre cotisation d’assurance de prêt. Si vous mentez ou que vous oubliez de mentionner un risque, leur estimation est ainsi faussée.
Il est essentiel de répondre avec exactitude aux questions posées dans le questionnaire de santé. Toutefois, le droit à l’oubli vous permet, sous certaines conditions, de ne pas déclarer un ancien cancer ou une hépatite C : notamment si la fin du protocole thérapeutique remonte à plus de cinq ans, sans rechute, et si le prêt se termine avant votre 71e anniversaire.
En dehors de cette exception, une omission ou une information inexacte peut entraîner des conséquences sur votre indemnisation, voire sur la validité de votre assurance emprunteur.
Comment modifier sa déclaration de santé ?
Avant la signature du contrat
Si vous avez oublié une information ou menti sur votre questionnaire santé, sachez que vous pouvez librement le modifier jusqu’à la signature de votre contrat d’assurance de prêt immobilier. Pour cela, il vous suffit d’annuler votre ancienne déclaration et d’en remplir une seconde.
Lorsque vous complétez votre questionnaire de santé, nous vous conseillons de prendre votre temps, puis de vérifier toutes les informations avant de le valider. Vous pourrez ainsi éviter les oublis et autres maladresses.
Dans tous les cas, le secret médical s’applique : votre assureur ou son médecin conseil ne sont pas en droit de communiquer vos informations à d’autres personnes.
Après la signature du contrat
Après la signature du contrat, il n’est pas trop tard pour informer votre assureur d’une éventuelle erreur ou omission dans votre questionnaire de santé. Celui-ci évaluera ensuite l’incidence de la fausse déclaration et appliquera, le cas échéant, les sanctions précédemment évoquées.
Besoin d'une assurance emprunteur ?
Faites un devis avec APRIL

